AI予算に潜むインフラ税
2024年から2025年にかけて、大規模言語モデル(LLM)の導入を先行して進めた企業は、いずれも同じ構造的課題に直面しています。請求額は増え続ける一方で、ビジネス成果はコストに見合ったスケールで拡大しない、という問題です。
中堅の日本製造業における営業チームを例に挙げましょう。同チームはAIアシスタントを活用して、顧客へのメール作成、在庫レベルの確認、会議議事録の要約を行っています。これらのリクエストは、一行のステータス確認であっても、複雑な多段階の分析であっても、すべて同じプレミアムなフロンティアモデルに送信されています。そのコスト構造は、誕生日カードから産業機器のパレットまで、あらゆるものを翌日配達のエクスプレス便で送る企業と同じようなものです。
これは特殊な事例ではありません。Astute Analyticaが2026年8月13日に公表した市場予測では、世界のAIモデルルーター市場規模は2025年に約1億米ドル、2035年には41億米ドルに達すると予測され、年間複合成長率(CAGR)は44.9%となっています。切実な課題が需要を牽引しない限り、市場はこのような速度では成長しません。
この課題とは、計算リソースの浪費、すなわち、高価で高性能な推論能力を、それを必要としないタスクに継続的に割り当てていることです。
モデルルーターの実際の役割
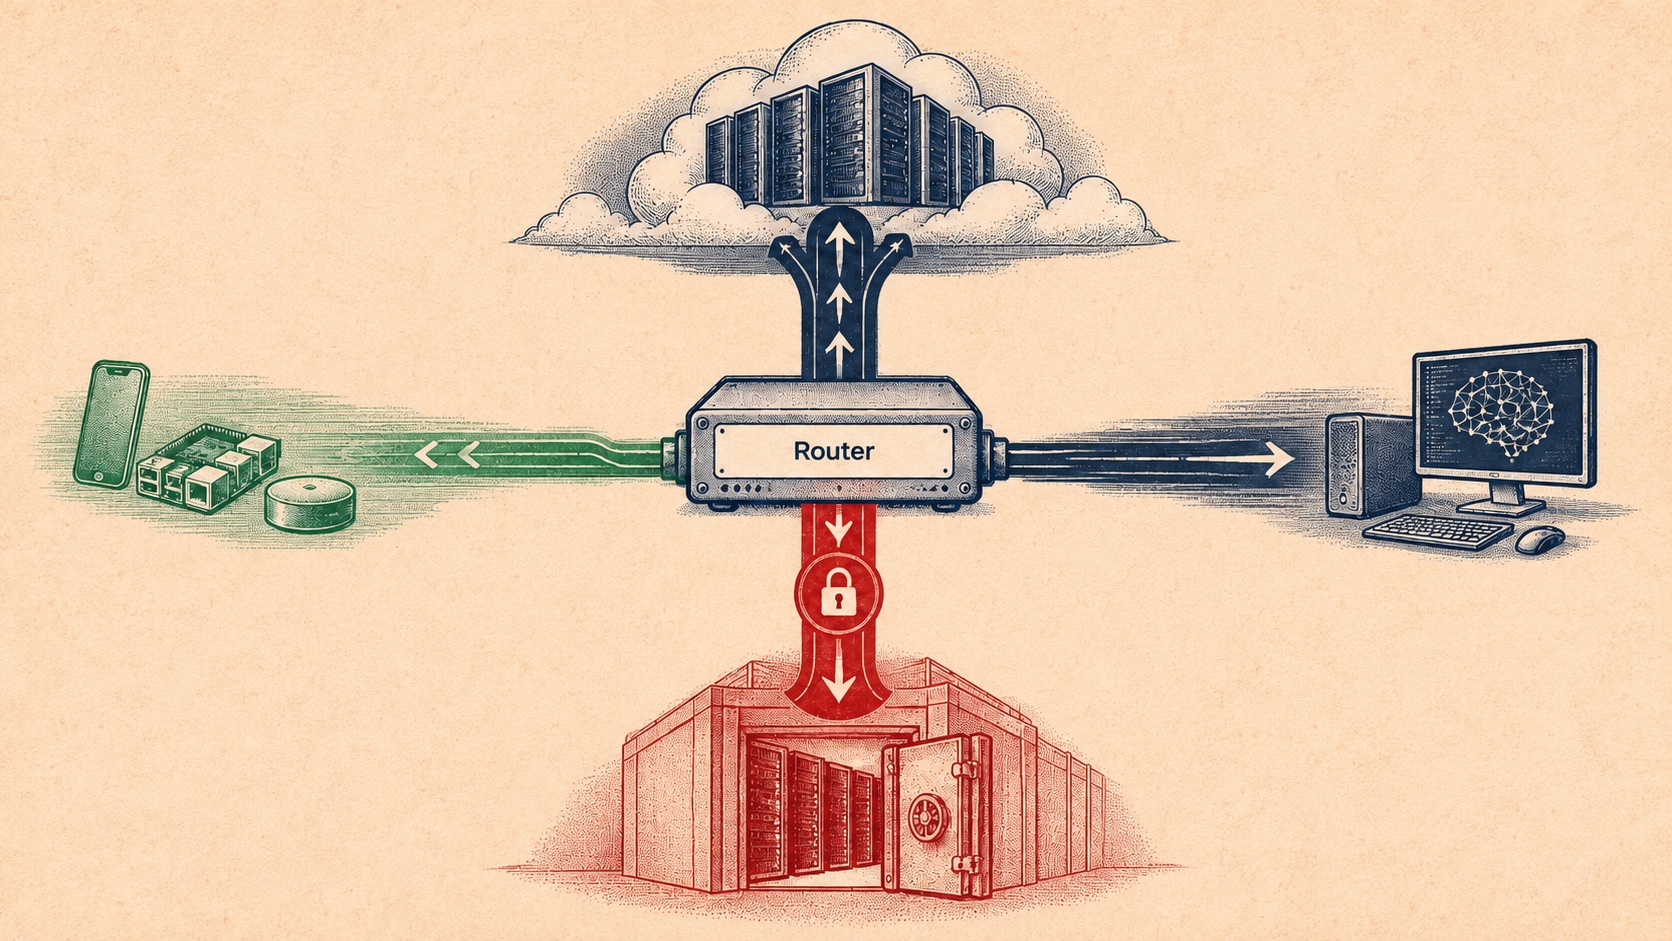
AIモデルルーターは、アプリケーションと利用可能なAIモデルのプールの間に位置するミドルウェア層です。入力されたプロンプトごとに、ルーターはミリ秒単位で一連の基準を評価し、そのタスクに最も適したモデルへリクエストを振り分けます。
Astute Analyticaは、主要なルーティング基準を以下4つとして挙げています。
- コスト最適化: 複雑度の低いタスクを、より安価で軽量なモデルへ振り分ける。
- 品質と精度: 高度な推論を要するタスクには、高い能力を持つモデルを割り当てる。
- レイテンシ: 応答速度が重要な場合、エッジやローカルモデルを優先する。
- ポリシーとコンプライアンス: 機微なプロンプトをオンプレミスモデルへ振り分けることで、企業の境界外への流出を防ぐ。
4番目の基準は、企業導入を加速させる上で特に重要です。法務チームの契約書要約には、機密性の高い相手方の条項が含まれます。財務チームの予測には、非公開の見通しが含まれます。これらのプロンプトをパブリッククラウドのAPIに送信することは、多くのコンプライアンス担当者が容認しない規制上および信用上のリスクを伴います。モデルルーターは、その境界をエンドユーザーが意識することなく自動的に制御します。
コスト削減効果はすでに実証されている
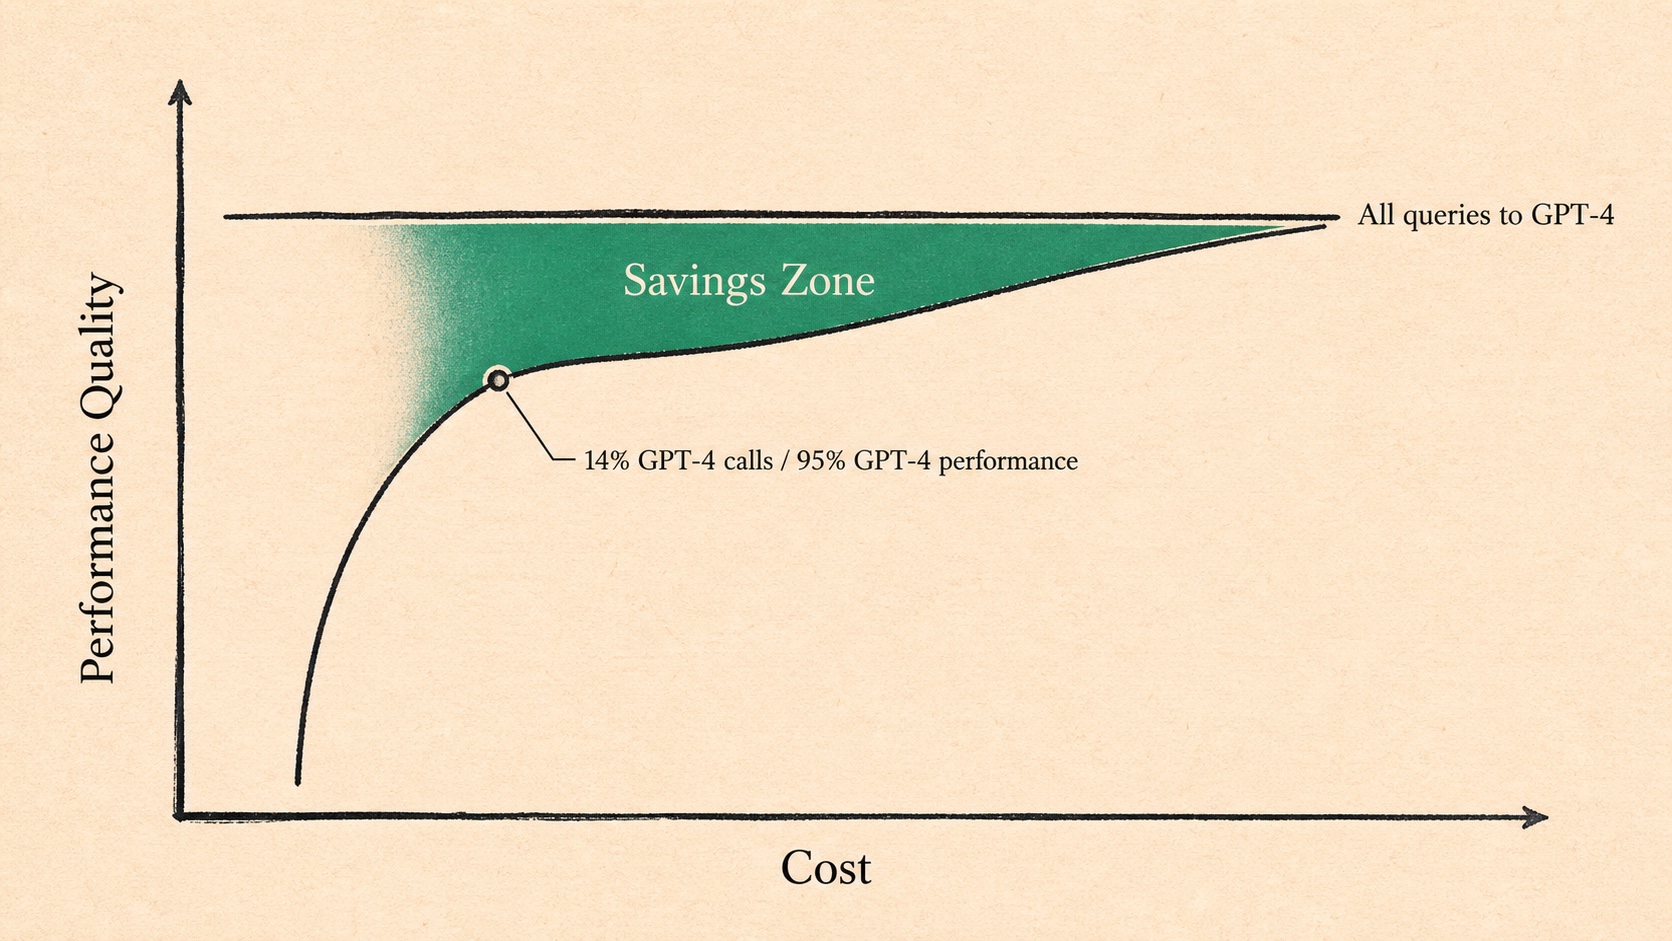
2024年7月、Chatbot Arenaベンチマークプラットフォームを運営する研究組織LMSYSは、RouteLLMというフレームワークを公表し、インテリジェントなルーティングが達成しうる成果について初期の定量的エビデンスを示しました。
GPT-4 TurboとMixtral 8x7B間のルーティングにおいて、LMSYSのRouteLLM研究は、LLM judgeによって拡張した学習データを用いた行列因子分解方式のルーターにおいて、GPT-4のベンチマーク性能の95%を達成しながら、GPT-4に送信するクエリをわずか14%に抑えられたと報告しています。これはランダムなルーティングのベースラインと比較して75%のコスト削減に相当します。MT Bench評価全体において、これらのルーターはすべてのクエリをGPT-4に送信する場合と比較して85%以上のコスト削減を実測で示しました。同じルーターは、再学習なしにClaude 3 OpusとLlama 3 8Bを含む異なるモデルペアにも汎化しました。この転移性は、複数のベンダー契約を運用する企業にとって重要です。
85%という削減率はベンチマーク評価における実測値です。実際のエンタープライズワークロードはより複雑であり、削減効果はフロンティアモデルの推論を真に必要とするクエリの割合に依存します。特に、構造化データの抽出、顧客問い合わせのトリアージ、社内検索がAI利用の中心となっている組織では、効果が顕著になります。
求められるアーキテクチャの転換
モデルルーターの導入は、設定の変更ではありません。調達、ベンダー契約、ガバナンス枠組みに波及効果をもたらすアーキテクチャ上の意思決定です。
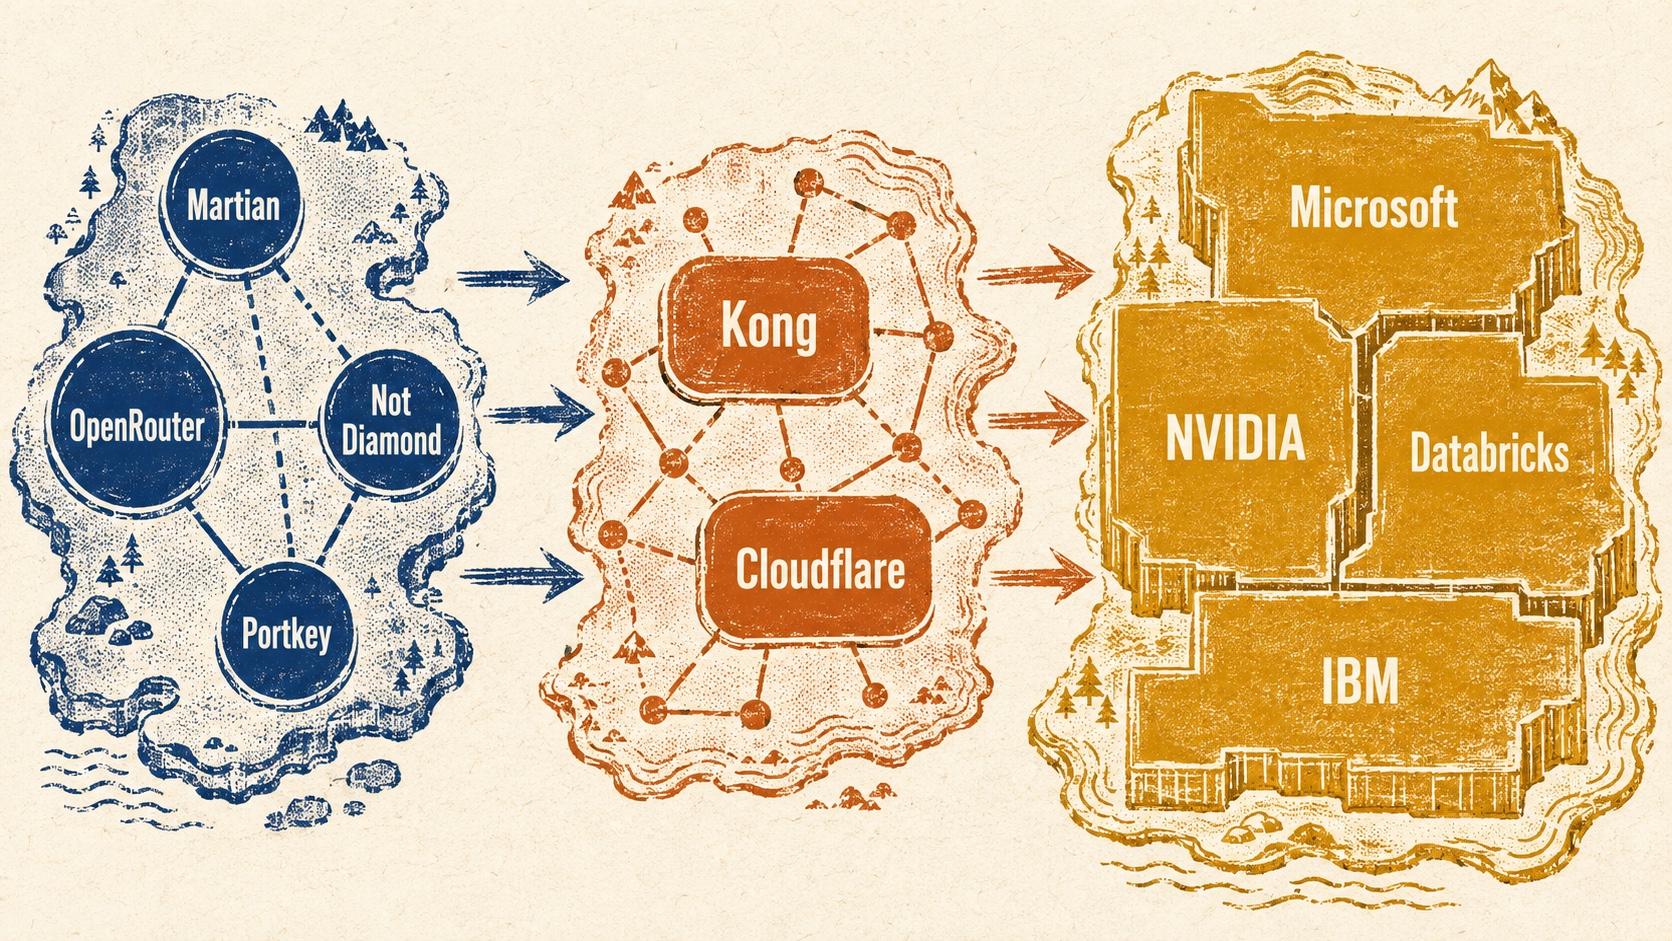
従来のエンタープライズAI導入モデルは、主要なモデルプロバイダーを一社に限定することを前提としています。契約は利用量に基づいて交渉され、アプリケーションスタック全体が一つのAPIの挙動に最適化されます。モデルルーターはこの前提を覆します。ベンダー非依存の抽象化層を導入することで、アプリケーションを再構築することなく基盤となるモデルを入れ替えることが可能になります。これは、単一のAIベンダーとの長期契約に慣れ親しんだ調達チームにとって、意味のある構造的転換です。
競合環境もこれを反映しています。Martian、Not Diamond、OpenRouter、Portkeyといった専門のスタートアップ企業は、中立的なルーティングと軽量なSDK(ソフトウェア開発キット)を中核的な価値提案として構築してきました。インフラの既存企業も同様の方向に動いています。KongやCloudflareはAPIゲートウェイ製品にAIルーティング機能を拡張しており、Microsoft、NVIDIA、Databricksもそれぞれのエンタープライズプラットフォーム内にオーケストレーション機能を発表しています。
エンタープライズITリーダーにとっての示唆は、モデルルーティングが実験的な最適化手法から、AIインフラの標準コンポーネントへと移行しつつあるということです。これは、2000年代にロードバランサーがWebトラフィックの標準インフラとなったのと同様の動きです。
エッジでのルーティング:データセンターのその先へ
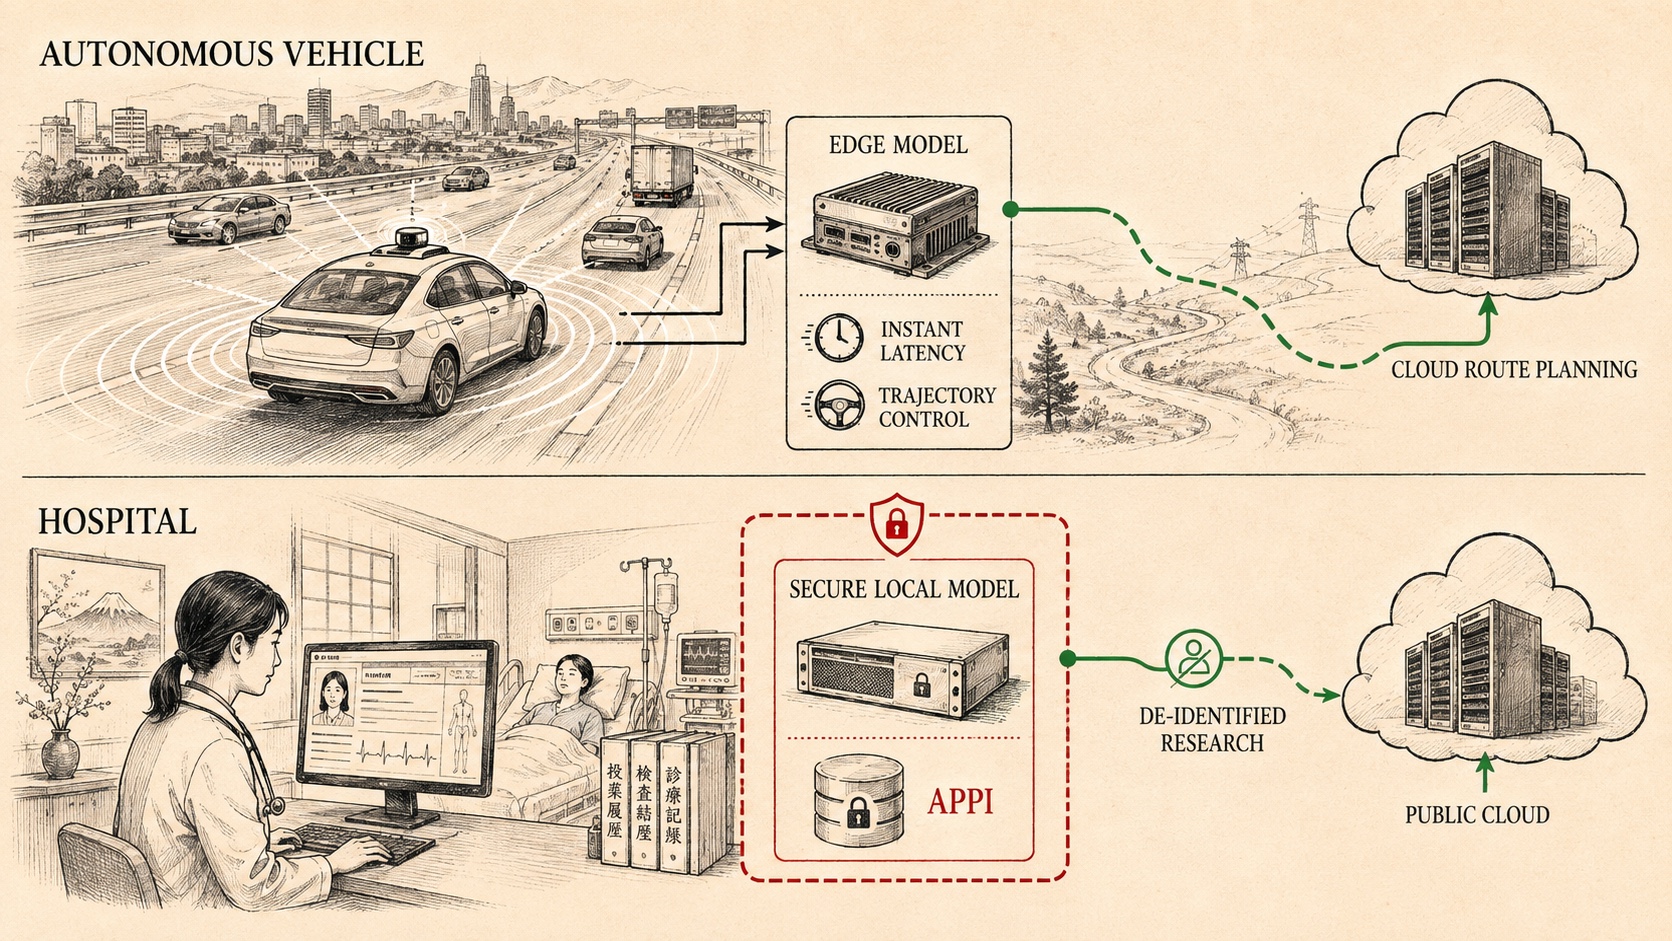
ルーティングロジックは、従来型のエンタープライズソフトウェアの枠を超えて適用されます。Astute Analyticaの2026年報告書では、特に自動運転、ヘルスケア、産業オートメーションを優先度の高い導入領域として特定しています。
これらの分野では一貫したパターンが見られます。自動運転車は、センサーデータを処理し、リアルタイムで軌道決定を行う必要があります。これらのデータを推論のためにリモートのクラウドモデルに送信すると、往復のレイテンシが生じ、安全な車両制御と両立しません。車載のエッジモデルがリアルタイムの物体認識と軌道決定を処理し、クラウドモデルがルート最適化や予知保全分析を担います。ルーターは、どの計算をどこで行うかを判断します。
医療現場では、臨床判断支援システムが患者に関する問い合わせを、リスク管理策としてローカルにホストされたモデル経由で処理することで、日本の個人情報保護法(APPI)が海外移転に課すデータ取り扱い義務(契約、十分性、または同意のメカニズムを通じた同等のデータ保護の確保など)に伴うリスクを軽減できます。同じシステムは、匿名化された研究用クエリをより大規模なクラウドモデルに振り分けます。これまでユーザーの教育を通じて手動で実施されていたコンプライアンスロジックが、インフラに組み込まれた技術的な統制へと変わります。
これは、目立つコスト削減効果を超える組織的な価値提案です。モデルルーターは、暗黙のデータガバナンスポリシーを、強制可能なシステム動作へと変換するのです。
エンタープライズ購買担当者が評価すべきポイント
モデルルーティングへの投資価値は、3つの異なるカテゴリーに分類されますが、最も目立つものが最も価値の高いものであることはめったにありません。
直接的なコスト削減は測定可能です。クエリあたりの推論コストの低減、ピーク時の計算負荷の軽減、そしてルーティングを実際のワークロードに合わせて調整した後のプレミアムモデルプロバイダーへのコミットメント縮小などが挙げられます。
ガバナンスとリスク低減は定量化が難しいものの、規制業界ではしばしばより大きな重みを持ちます。機微なプロンプトが自動的にコンプライアンスを満たすオンプレミス環境へ振り分けられるとき、コンプライアンスの結果はユーザーの行動に左右されなくなります。この、ポリシーから技術的統制への転換は、データ居住要件や機密保持要件のあるあらゆる業界で、実質的な予算価値を持ちます。
アーキテクチャの柔軟性は、購買時点では購買チームが過小評価しがちな長期的視点です。AIモデルの性能と価格は、エンタープライズの契約サイクルよりも速く変化します。ルーターの抽象化層上に構築されたシステムは、市場の変化に応じて、より高性能または低コストのモデルへ支出を振り向けることができ、アプリケーションスタックの再構築を必要としません。
導入リスクは確かに存在します。ルーティング判断は計算オーバーヘッドとレイテンシを生じさせ、特定のワークロードの許容範囲に対して検証する必要があります。モデルファミリー間でのプロンプト形式の互換性の維持には、継続的なエンジニアリングリソースが必要です。一部の規制対象分野における再現性要件は、ルーティングの閾値をどれだけ積極的に設定できるかに制約を与える可能性があります。
これらのリスクは、評価を慎重に設計すべき理由であり、先送りすべき理由ではありません。
複利効果を生むインフラの意思決定
Astute Analyticaの市場予測は、AIモデルルーター市場が2035年まで年率44.9%で成長すると予測しています。この成長率は、より広範な経済的必然性を反映しています。組織全体でAIクエリ量がスケールするにつれ、非効率なモデル割り当てのコストは複利を生んで増大します。低いクエリ量では許容しうる計算効率の差も、エンタープライズ規模では予算危機となります。
今すぐルーティングインフラを整備する企業は、2つの実践的優位性を得ます。第一に、ワークロード構成を理解するためのテレメトリを構築でき、これは長期にわたりルーティング閾値を最適化する前提条件となります。第二に、市場の進化に伴い、契約更新時にベンダー依存に気づくのではなく、モデルプロバイダー間での支出シフトの選択肢を保持できます。
エンタープライズAIリーダーに問われるのは、モデルルーティングが標準インフラとなるかどうかではありません。コスト構造を鑑みれば、それはおそらく必然です。問われるのは、組織がその能力を、計算コストの請求が問題を突きつける前に構築するか、それとも後に構築するかということです。
参考文献
- Astute Analytica(2026年8月13日)「AIモデルルーター市場規模予測(2025〜2035年)」Newscast プレスリリース
- LMSYS Org(2024年7月1日)「RouteLLM: An Open-Source Framework for Cost-Effective LLM Routing」LMSYS 公式ブログ
- ITmedia オルタナティブ・ブログ「ビジネス2.0」の視点(2026年8月31日)「AIモデルルーター市場はなぜ年平均44.9%で拡大するのか 単一モデル依存から動的最適化へ移行する企業の勝算」ITmedia 記事
- 個人情報保護委員会(PPC)「個人情報の保護に関する法律についてのガイドライン(通則編)」個人情報保護委員会 公式ガイドライン